Autor: fhadvogados

  • Entendendo os Produtos Monofásicos no Sistema Tributário Brasileiro

    Entendendo os Produtos Monofásicos no Sistema Tributário Brasileiro

    No complexo sistema tributário brasileiro, o conceito de produtos monofásicos destaca-se pela sua especificidade e importância. Esses produtos estão sujeitos a um regime de tributação diferenciado, que visa simplificar a arrecadação e evitar a cumulatividade de tributos ao longo da cadeia de produção e comercialização.

    Os produtos monofásicos são aqueles cuja tributação ocorre de forma concentrada em uma única fase da cadeia produtiva, geralmente na etapa de fabricação ou importação. Isso significa que, uma vez recolhido o tributo pelo fabricante ou importador, as etapas subsequentes de comercialização, como distribuidoras e varejistas, ficam desoneradas do pagamento do tributo específico. Essa sistemática é aplicada principalmente ao PIS (Programa de Integração Social) e à COFINS (Contribuição para o Financiamento da Seguridade Social).

    Esse regime é amplamente utilizado em setores como combustíveis, bebidas, cosméticos e medicamentos. Por exemplo, no setor de combustíveis, a refinaria é responsável pelo recolhimento do PIS/COFINS sobre a venda dos produtos, enquanto os postos de combustíveis e distribuidores não precisam recolher esses tributos novamente. Essa medida visa simplificar o processo de arrecadação e combater a evasão fiscal, garantindo maior controle e eficiência na coleta de tributos.

    A adoção da tributação monofásica traz vantagens significativas, como a simplificação do processo tributário e a redução do risco de sonegação fiscal. No entanto, também impõe desafios, como a necessidade de uma fiscalização rigorosa na fase inicial de tributação para assegurar que os tributos sejam devidamente recolhidos.

    Além disso, é crucial que empresas e profissionais contábeis compreendam as especificidades desse regime para garantir a conformidade com a legislação e evitar penalidades. A correta aplicação das normas tributárias relacionadas aos produtos monofásicos contribui para um ambiente de negócios mais transparente e eficiente, beneficiando tanto o governo quanto os contribuintes.

    Em suma, os produtos monofásicos representam uma abordagem estratégica na tributação, promovendo uma arrecadação mais eficaz e equitativa, refletindo a complexidade e a sofisticação do sistema tributário brasileiro.

  • Declaração de criptomoedas é obrigatória a partir de agosto de 2019

    Declaração de criptomoedas é obrigatória a partir de agosto de 2019

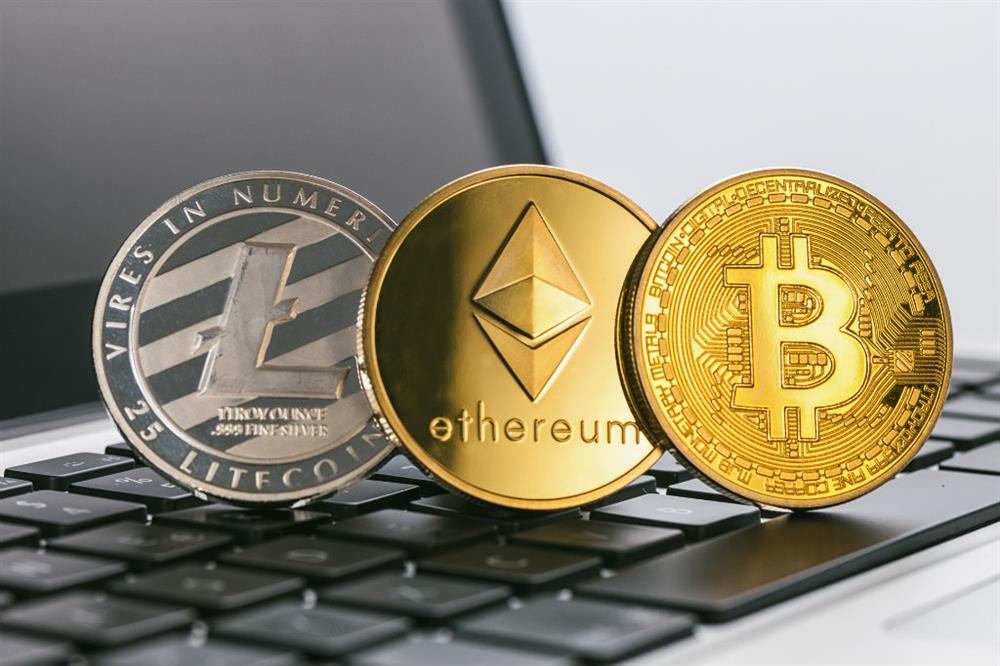
    A partir de agosto de 2019, as operações com criptomoedas (como o Bitcoin) feitas por pessoas físicas, jurídicas e corretoras terão que ser informadas à Receita Federal.

    O fisco quer saber quem está usando essas moedas, quanto está pagando por elas e como.

    A determinação está em uma instrução normativa publicada em maio no Diário Oficial.

    Os objetivos, segundo o órgão, são combater a sonegação fiscal e evitar crimes como lavagem de dinheiro e remessa ilegal de divisas ao exterior.

    “A coleta de informações sobre operações com criptoativos tem se intensificado em vários países, após a constatação de que grupos estariam se utilizando do sistema para cometer crimes como lavagem de dinheiro, sonegação e financiamento ao tráfico de armas e terrorismo”, afirma a Receita em nota.

    Informações prestadas

    De acordo com as novas regras, as exchanges de criptoativos (corretoras que fazem a compra e venda das moedas virtuais) localizadas no Brasil terão que informar à Receita todas as operações realizadas, sem limite de valor.

    Já as operações realizadas por brasileiros e empresas brasileiras em exchanges no exterior, ou fora do ambiente dessas corretoras, terão que ser reportadas pelos próprios clientes, sempre que o valor mensal movimentado ultrapassar R$ 30 mil.

    Entre as informações que serão solicitadas pela Receita, estão a data da operação, o tipo de operação, os titulares da operação, os criptoativos usados na operação, a quantidade de criptoativos negociados, o valor da operação em reais e o valor das taxas de serviços cobradas para a execução da operação, em reais, quando houver. O fisco também quer saber o endereço da carteira virtual do remetente e do recebedor das criptomoedas.

    As informações terão que ser prestadas à Receita até o último dia útil do mês seguinte ao da operação com criptoativos. As exchanges também terão que fornecer um relatório anual dessas operações.

    As multas pelo atraso na apresentação das informações variam de R$ 100 a R$ 1,5 mil. Já pela prestação de informações incorretas, o valor pode chegar a 3% do valor da operação.

  • É possível apreender passaporte e suspender CNH em execução fiscal?

    É possível apreender passaporte e suspender CNH em execução fiscal?

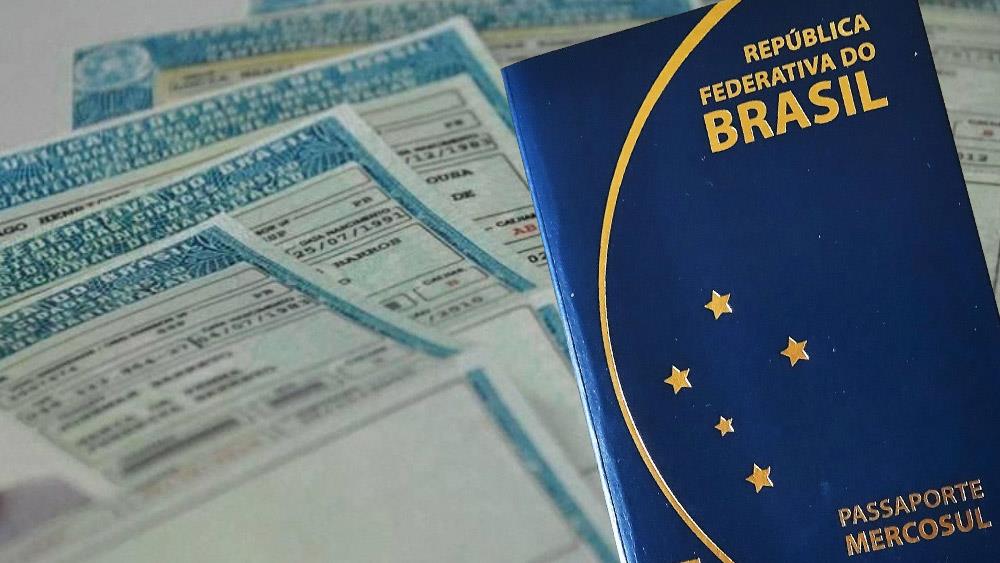
    A 1ª Turma do Superior Tribunal de Justiça (STJ) decidiu que não cabe a apreensão de passaporte e a suspensão da Carteira Nacional de Habilitação (CNH) em execução fiscal.

    Com esse entendimento, a 1a. Turma do STJ concedeu Habeas Corpus para reverter decisão do Tribunal de Justiça do Paraná que, em execução de condenação por improbidade administrativa, restringiu os documentos de um ex-prefeito de Foz do Iguaçu.

    No caso analisado, prevaleceu a tese do relator, ministro Napoleão Nunes Maia Filho, que considerou desproporcional o ato do TJ-PR.

    “O caderno processual aponta que há penhora de 30% dos vencimentos que o réu aufere na Companhia de Saneamento do Paraná. Além disso, rendimentos de sócio majoritário que o executado possui na Rádio Cultura de Foz do Iguaçu Ltda. – EPP também foram levados a bloqueio”, disse.

    Segundo o relator, o réu foi submetido a notória restrição do direito constitucional de ir e vir, num contexto de “execução fiscal já razoavelmente assegurada”. Para o ministro, a restrição torna-se mais aguda para alguém que vive em cidade onde se situa a tríplice fronteira Brasil-Paraguai-Argentina.

    “É notório que, por residir nessa localidade fronteiriça, o paciente está a sofrer mais limitações em seu direito de ir e vir pela supressão de passaporte do que outra pessoa que esteja a milhares de quilômetros de qualquer área limítrofe”, afirmou o relator.

    Segundo explicação do relator, a lógica de mercado não se aplica às execuções fiscais, pois o poder público já é dotado de privilégios processuais.

    “Para se ter uma ideia do que o poder público já possui de privilégios ex ante, a execução só é embargável mediante a plena garantia do juízo (artigo 16, parágrafo 1º, da Lei de Execução Fiscal), o que não encontra correspondente na execução que se pode dizer comum. Como se percebe, o crédito fiscal é altamente blindado dos riscos de inadimplemento, por sua própria conformação jusprocedimental”, observou.

    O ministro ainda acrescentou, ao votar pela concessão do Habeas Corpus, que são excessivas “medidas atípicas aflitivas pessoais, tais como a suspensão de passaporte e da licença para dirigir”, quando aplicadas no âmbito de execução fiscal.

  • Como tributar e declarar as Criptomoedas

    Como tributar e declarar as Criptomoedas

    O regulatório atual, devem ser declaradas na ficha “Bens e Direitos” como “outros bens”, uma vez que podem ser equiparadas a ativos financeiros.

    Elas devem ser declaradas no valor da aquisição.

    Dessa forma, os ganhos de capital com moeda virtual decorrentes de sua venda são sujeitos à tributação pelo imposto de renda (IR).

    Isso se dá pelo fato de caracterizar-se como um acréscimo patrimonial, sendo assim, entra no âmbito de incidência do imposto de renda, conforme o art. 43 do Código de Tributário Nacional (CTN).

    Além disso, a Receita Federal menciona “moedas virtuais” na seção “Perguntas e Respostas” da IRPF 2018. Trata-se de um direcionamento para os contribuintes.

    Contudo, há correntes que defendem que a mera propriedade de bitcoins não deve ser declarada, devendo este “ativo” ser classificado como meio de e não como um bem, uma vez que não existe um marco regulatório sobre o assunto ou legislação nacional que equipare criptomoedas a bens.

    Para venda mensal superior a R$ 35 mil de criptomoedas, o ganho com a venda deve ser tributado pelas alíquotas progressivas conforme o valor do ganho.

    As vendas mensais menores do que este valor são isentas de tributação pelo imposto de renda.

    O cálculo do ganho do capital será feito sobre o resultado da diferença entre o valor da venda e valor de aquisição.

    Não é possível compensar prejuízos de um mês com ganhos futuros (como ocorre no mercado de ações).

    Qual a alíquota aplicável?

    Existem 4 alíquotas de Imposto de renda sobre ganho em operações com criptomoedas aplicadas em razão do montante do lucro.

    São elas:

    • 15% sobre a parcela dos ganhos que não ultrapassem R$ 5 milhões
    • 17,5% sobre a parcela dos ganhos entre R$ 5 milhões a R$ 10 milhões
    • 20% sobre a parcela dos ganhos entre R$ 10 milhões a R$ 30 milhões
    • E por fim, 22,5% sobre a parcela dos ganhos que ultrapassarem R$ 30 milhões.

    O Imposto de Renda sobre ganhos decorrentes da venda das criptomoedas deve ser pago até o último dia útil do mês seguinte ao da venda, devendo constar na declaração de ajuste do ano seguinte.